個人事業主でも、取引先へ発行した売掛金の請求書があればファクタリングを利用できる可能性があります。
ただし請求書があるだけでは十分ではありません。
誰に、何の仕事を請求し、いつ入金されるのかを示せる資料が必要です。とくに少額の請求書、個人顧客宛ての請求書、開業直後の取引などは、ファクタリング会社によっては買い取ってもらえないこともあります。利用できる場合でも追加資料を求められたり、手数料や買取額の条件が変わったりします。
そのため少なくともファクタリング会社を納得させられるだけの証拠となる資料が必要となるのです。
またそれは同時に、ファクタリングを利用したときにどれだけの金額を調達できるのかを自分で確認できるという面もあります。
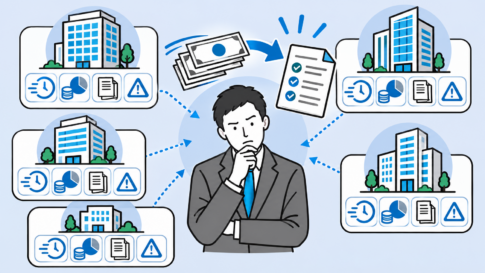
この記事では、個人事業主が使えると公式サイトに書いているファクタリング会社13社と、この記事を作成しているえんナビの条件を一覧にしました(2026年10月27日確認)。
会社を選ぶときに最初に見るのは、次の2つです。
- ① 請求書の金額が、その会社の買取額の下限に届いているか(下限を設けていない会社や1万円から買い取る会社もあれば、30万円や50万円からの会社もあります)
- ② 請求先が法人か個人か(個人宛ての請求書は対象外と書いている会社があります)
この記事は、ファクタリングサービス「えんナビ」を運営する株式会社インターテックが作成しています。比較表にはえんナビも含まれています。
個人事業主が使えるファクタリング会社14社の比較表
表の先頭は、この記事を作成しているえんナビです。ほかの13社は五十音順に並べており、おすすめ順ではありません。
表は各社の公式サイトの文をもとにしています。公式サイトに書いていないことは「記載なし」とし、推測で「対応」とは書いていません。
スマホでは、表を横にスクロールすると右の列まで見られます。
| 会社・サービス名 | 個人事業主 | 個人宛ての請求書 | 買取額 | 手数料(公式の表記) | 最短入金(公式の表記) | 契約の方法 |
|---|---|---|---|---|---|---|
| この記事の運営会社 | ||||||
| えんナビ | 利用できる(法人様から個人事業主様まで対応) | 資料を見て、期日までに確実に回収できるかで判断 | 50万円〜5,000万円 | — | — | 来社か出張が基本。電話などのやり取りでも進められる |
| 個人事業主が使えると公式サイトに書いている13社(五十音順) | ||||||
| アクセルファクター | 利用できる(個人事業主も多く利用と記載) | 対象外(請求先が個人・個人事業主の売掛金は買取り不可) | 最低利用額なし。上限1億円 | 2社間3%〜、3社間2%〜 | ページにより「原則即日振込」、「最短で3時間」と異なる | オンライン契約のほか、郵送・出張・来店も選べる |
| うりかけ堂 | 利用できる(利用の50%は個人事業主と記載) | 記載なし | 30万円〜5,000万円 | 1.5%〜 | ページにより「最短90分」、「必要書類がそろっていれば2時間」と異なる | クラウドサインでのオンライン契約、出張も可 |
| OLTA | 利用できる | 対象外(個人や個人事業主向けの売掛金は買取対象外) | 上限・下限なし | 2%〜9% | 最短即日 | オンライン完結。面談不要 |
| QuQuMo | 利用できる | 記載なし | 上限なし(下限は記載なし) | 1%〜 | 最短2時間(書類がそろっている場合) | オンライン完結。電話で確認する場合あり |
| JBL | 利用できる(個人事業主や設立1年未満の法人でも利用OKと記載) | 記載なし | 上限1億円(下限は記載なし) | ページにより「2%〜」、「2%〜14.9%」と書かれている | 最短2時間(条件が整った場合) | Web上で手続きが完了 |
| 西日本ファクター | 利用できる(法人あての売掛金がある事業主) | 法人あての売掛金が対象 | 上限3,000万円(即日は1,000万円まで)。下限は記載なし(お知らせに「10万円からの少額請求書買取に対応」) | 記載なし | 最短即日 | クラウド契約なら非対面 |
| 日本中小企業金融サポート機構(FACTOR⁺U) | 利用できる(売掛先が法人の場合) | 対象外(売掛先が個人の債権は取り扱いなし) | 1万円〜上限なし | 1.5%〜 | 最短40分 | Web完結。面談不要 |
| ビートレーディング | 利用できる(1万〜300万円は少額向けの窓口) | 売掛先が個人事業主の売掛金は対象外 | 少額向け1万〜300万円、高額向け300万〜30億円 | 記載なし(確認したページ) | 最短1時間以内(少額向け) | スマホで完結 |
| FREENANCE 即日払い | 利用できる(会員登録とフリーナンス口座が必要) | 対象外(個人・個人事業主がクライアントの請求書は不可) | 記載なし | 3%〜10% | 最短5分(16時半までの承認で当日振込) | マイページで手続き |
| PAYTODAY | 利用できる | 記載なし | ページにより「10万〜1億円」、「上限下限なし」と異なる | 1%〜9.5% | ページにより「最短30分」、「最短1営業日以内」と異なる | オンライン完結。原則、対面の面談なし |
| ペイトナーファクタリング | 利用できる(個人事業主・一人法人向け) | 利用できる | 1万円〜(支払期日まで70日以内の請求書) | 一律10% | 審査後、最短即日 | 面談不要。スマホで申請 |
| ベストファクター | 利用できる | 記載なし | ページにより「10万円〜1億円超」、「30万円から1億円程度」と異なる | 2%〜 | 最短6時間(2社間の場合) | オンライン完結。来店・郵送不要 |
| メンターキャピタル | 利用できる | 売掛先が個人経営の場合は対象外 | 記載なし | 記載なし(確認したページ) | 最短即日現金化(よくある質問では最短即日で契約) | クラウド・来社・訪問から選べる |
各社の公式サイトで確認した日 2026年10月27日
各社の公式サイトのURLは、記事の最後の「出典・参照」にまとめています。
「記載なし」は、確認したページに書かれていなかったという意味です。会社に問い合わせれば答えてもらえることもあります。
えんナビの手数料と入金までの時間はお申込み内容によって異なるため、表には載せていません。
「最短」の時間は、書類がそろっていて審査がすぐ始まった場合の目安です。申し込めば必ずその時間で入金されるという意味ではありません。
- 個人宛ての請求書を「利用できる」とはっきり書いているのは、13社のうちペイトナーファクタリングだけ
- アクセルファクター、OLTA、日本中小企業金融サポート機構、ビートレーディング、FREENANCE 即日払い、メンターキャピタルの6社は個人宛ての請求書を対象外と書いており、西日本ファクターは法人あての売掛金を対象にしている
- 買取額の下限は、下限を設けていない会社から50万円の会社まで幅がある
比較サイトの中には「審査が甘い」、「誰でも通る」と書いているものもあります。この記事では、公式サイトに書かれていないこうした評価は載せていません。
この記事を作成しているえんナビの個人事業主への対応
えんナビは、法人だけでなく個人事業主のお申込みも受け付けています。50万円以上の請求書があり、入金日より先に支払いが来る場合は相談先の1つになります。
- 法人様から個人事業主様まで対応
- 買取金額は50万円〜5,000万円
- 2社間・3社間のどちらにも対応し、ノンリコース契約
- お申込み・ご相談は24時間365日受付
- 赤字決算でもご利用いただけます。税金を滞納していても、優先債権がなければご利用いただけます。優先債権がある場合はご相談ください(えんナビのよくある質問より)
ただし、個人事業主であれば誰でも利用できるわけではありません。
請求書、通帳、契約書や発注書を用意し、自分の売掛金が利用対象になるかを相談します。
えんナビでは、請求書の種類だけで買取の可否を決めず、資料を見て、期日までに確実に回収できるかで判断します。
請求書の金額が50万円に届かない場合は、比較表の中で、下限を設けていない会社や、1万円・10万円から買い取る会社が候補になります。
請求書の金額と請求先で、選べる会社が変わる
ファクタリング会社によって、買い取る請求書の金額の下限と、請求先の条件が違います。手元の請求書の金額と請求先を先に確かめると、候補の会社をすぐに絞り込めます。
下の表は、上の比較表から「買取額の下限」と「個人宛ての請求書」の欄だけを取り出して並べ直したものです。
下限を書いていない会社は、この表には入れていません。
| 手元の請求書 | 買取額の下限から見た候補(公式サイトの記載より) | 気をつけること |
|---|---|---|
| 10万円未満 | アクセルファクター(最低利用額なし)、OLTA(上限・下限なし)、日本中小企業金融サポート機構(1万円〜)、ビートレーディング(1万円〜)、ペイトナーファクタリング(1万円〜) | 金額が小さいほど、手数料の割合が同じでも手元に残る額は少なくなる |
| 10万円〜30万円未満 | 上の5社に加えて、西日本ファクター(10万円から) | PAYTODAYとベストファクターはページにより下限の書き方が違うため、申し込む前に聞いておく |
| 30万円〜50万円未満 | 上の6社に加えて、うりかけ堂(30万円〜)、ベストファクター(どのページでも30万円以上は対象) | 同じ請求書を複数の会社に売ることはできない |
| 50万円以上(えんナビは5,000万円まで) | 上の8社に加えて、えんナビ(50万円〜5,000万円) | 選べる会社が増えるため、見積りを比べて受取額で選ぶ |
| 請求先が個人 | ペイトナーファクタリング(利用できると記載)。えんナビは資料を見て判断 | アクセルファクター、OLTA、日本中小企業金融サポート機構、ビートレーディング、FREENANCE 即日払い、メンターキャピタルは対象外と書いている。西日本ファクターは法人あての売掛金が対象 |
上の表は、公式サイトに書いてある下限と請求先の条件だけで分けたものです。下限に届いていても、審査の結果で買い取ってもらえないことはあります。
請求書が少額で、何度も申し込みを繰り返している場合は、ファクタリングより先に資金不足の原因を見直したほうがよいこともあります。詳しくは、この記事の後半「ファクタリングを使わないほうがよいケース」で説明します。
個人事業主でもファクタリングを利用できる条件
個人事業主でもファクタリングを利用することは可能です。ポイントとなってくるのは、すでに提供した商品やサービスに対する売掛金があり、その売掛金が実在すると説明できるかです。
金融庁はファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス(事業者の資金調達の一手段)であり、法的には債権の売買(債権譲渡)契約です」と説明しています。
ファクタリング会社に対し、「売上を受け取る前の請求書、取引先と合意した支払期日、過去の入金履歴を示せるか」というところが重要となります。
対象になりやすい売掛金
商品を納品した後の代金、業務委託を完了した後の報酬、工事や運送を完了した後の請負代金など、入金日が決まっている売掛金はファクタリング会社に相談しやすい傾向があります。
請求書には、売掛先名、請求金額、支払期日、仕事内容または品目が記載されていることが望ましいです。
そして契約書、発注書、メール、チャットなどで、請求書の内容と取引の事実を補える状態にしておくと説明しやすくなります。
つまり「この債権は本物である」という証明ができることが最低条件です。請求書の内容を裏付ける契約書や発注書、取引の記録があれば、売掛金が実在することを説明しやすくなります。
対象になりにくい請求書
まだ仕事をしていない段階の見積書、受注が確定していない予定売上、同じ請求書をすでに他社へ譲渡している場合は、ファクタリングの利用は一気に難しくなります。
見積書は、これから仕事を受けるために出す書類です。売掛金が発生したことを示す書類ではありません。
すでに入金された請求書も利用できません。通帳を見て、売掛先から入金されていない請求書を対象にします。
同じ請求書を複数のファクタリング会社へ譲渡する二重譲渡もしてはいけません。資金が必要だからといって、同じ売掛金を何度も売却することはできません。
法人宛て請求書と個人宛て請求書の違い
法人宛ての請求書は、会社名、支払条件、過去の振込名義を資料で示しやすい傾向があります。
一方で個人顧客宛ての請求書を買い取るかどうかはファクタリング会社ごとにかなり判断が分かれます。
個人顧客へ請求している場合は、契約書、注文を受けた記録、納品や業務完了を示すメール・チャットなどをそろえます。その上で申込時には、個人顧客宛ての請求書であることを最初に伝えます。そしてどの資料が必要になるのかを聞きます。
開業直後・赤字・税金滞納があるときの考え方
開業直後だからという理由だけで、ファクタリングを利用できないわけではありません。ただし取引や入金の記録が少ないため、追加の資料を求められることがあります。
ファクタリング会社は、現在持っている請求書の内容、売掛先、取引の記録を見て条件を出します。
確定申告書がまだない場合は、請求書、通帳、契約書、発注書、納品書など、今の取引を示せる資料をそろえます。
赤字申告や税金滞納がある場合も、事実を隠して申し込んではいけません。提出書類と説明の内容が違えば、取引そのものを疑われる原因になります。
開業直後で入金履歴が少ない場合
開業直後で同じ売掛先からの入金履歴がないケースもあります。ここがネックとなることがあります。
ファクタリングを利用する際に、通帳のコピーを提出することがあります。通帳を見れば、その売掛先から実際に入金があったか、取引が続いているかを確かめられるからです。
また契約書、発注書、納品書、業務完了を伝えたメールやチャットを用意します。さらに取引先と初めての取引であれば、初回取引であることをそのまま伝えます。
継続取引があるように見せるために、事実と異なる資料を作るのは絶対にやめてください。
参照書類偽造でファクタリングすると犯罪になる?バレる理由・問われる可能性のある罪・発覚後のリスク
確定申告前・赤字・税金滞納がある場合
確定申告前であれば、売上台帳、請求書、事業用口座の明細などを提出できるようにしておきます。
赤字申告をしている場合も、売掛先が支払う予定の請求書があり取引の実態を示せればファクタリングを利用できる可能性はあります。ただし利用条件や判断基準はファクタリング会社ごとに違います。
税金を滞納している場合は、差押えの対象になっている財産や売掛金がないかを確認しておきましょう。
えんナビのよくある質問では、赤字決算でも「問題ございません」、税金の滞納も「優先債権が無ければご利用出来ます」と答えています。優先債権がある場合は、相談するよう案内しています。
申込前にそろえる書類と照合の方法
個人事業主がファクタリングを申し込むときですが、請求書を提出すれば資金調達できる・・・というわけではありません。
請求書に書かれた売掛先名、請求金額、支払期日が、通帳や契約書の内容と合っているかなどを見られます。
ただし書類は多ければよいわけではありません。
請求書の内容を裏付ける書類をそろえ、質問されたときに取引の流れを説明できる状態にしておくことが大切です。
| 書類 | 見られる箇所 | 申込前にそろえる内容 |
|---|---|---|
| 請求書 | 売掛先名、請求金額、支払期日、仕事内容・品目 | 請求先の正式名称、金額、入金予定日を読める状態にする |
| 通帳・口座明細 | 過去の入金名義、入金額、入金日 | 同じ売掛先からの入金履歴を示す |
| 契約書・発注書 | 契約相手、仕事内容、支払条件 | 請求書の請求先と支払期日が契約内容と合うかを見る |
| 納品書・メール・チャット | 納品日、業務完了、検収の連絡 | 取引が実際に行われたことを補足する |
| 本人確認書類など | 申込者本人であること | ファクタリング会社から求められた書類を提出する |
法人と個人事業主で違う書類
法人が出す決算書や登記簿謄本の代わりに、個人事業主は確定申告書や開業届を求められることがあります。
どの書類で代わりにできるかは会社ごとに違います。公式サイトに書かれている例を並べると、次のとおりです。
| 書類 | 法人の場合 | 個人事業主の場合(公式サイトの記載例) |
|---|---|---|
| 決算の書類 | 決算書(貸借対照表・損益計算書など) | 確定申告書。OLTAは昨年度の確定申告書の第一表。PAYTODAYは個人事業主の確定申告書の提出を不要としている |
| 事業をしていることを示す書類 | 商業登記簿謄本、印鑑証明書(求める会社がある) | QuQuMoはトップページで、開業届または青色・白色の確定申告書一式などを挙げている |
| 通帳 | 法人口座の入出金明細 | QuQuMoは保有する全口座の直近3か月分、OLTAは全口座の直近4か月分の入出金明細 |
| 本人確認書類 | 代表者の本人確認書類 | 本人の本人確認書類(運転免許証、マイナンバーカードなど) |
事業用の口座と生活用の口座を分けていない場合は、売掛先からの入金がどれかを説明できるようにしておきます。
書類ごとの詳しい見られ方は、ファクタリングに必要な書類で説明しています。
請求書と通帳を照合する方法
ファクタリングを申し込む際に重要な書類である「請求書」と「通帳」ですが、これらはマッチしている必要があります。
同じ取引先から続けて入金されている記録があれば、請求書の取引が実際にあることを説明しやすくなります。
そのため、ある売掛先の債権を譲渡したいと考えたとき、その売掛先との取引が継続的に行われていることが示されている通帳の記録を用意したほうがよいのです。
請求書の売掛先名と通帳の振込名義が違う場合は、なぜ同じ取引先なのかを説明できる資料が必要です。
たとえば、請求書には会社名、通帳には屋号やサービス名が表示されることがあります。その場合は、契約書、メール、請求書の控えなどで同じ相手だと説明します。
次に請求書の金額と過去の入金額を比べます。
毎月の請求額が大きく違う場合は、発注内容や作業量が変わった理由を説明できるようにします。
最後に請求書の支払期日と契約書・発注書に書かれた支払条件を比べます。
この3点がつながっていれば、ファクタリング会社に取引内容を伝えやすくなります。
請求書を偽造したり使い回したりしてはいけない理由
請求金額を水増しした請求書、存在しない取引の請求書、すでに他社へ譲渡した請求書を使って申し込んではいけません。
架空債権、請求書の偽造、二重譲渡が発覚すれば、契約の問題だけで終わらない可能性があります。損害賠償を請求されたり、刑事・民事の問題になったりするおそれがあります。
請求書の記載に誤りがある場合は事実と違う内容で提出するのではなく、正しい請求書を再発行します。
審査で見られる点と、通らない主な理由
ファクタリングの審査では、申し込んだ人のことだけでなく、「売掛先がその請求書を期日に払えるか」と「その請求書が本物か」が確かめられます。
たとえばAGビジネスサポートは、自社のファクタリングについて「売掛先に重点をおいた審査」を行うと説明しています。
公式サイトに書かれた条件から、個人事業主がつまずきやすい点を並べると次のとおりです。
| 通らない主な理由 | 公式サイトの記載例 | 申し込む前にできること |
|---|---|---|
| 請求先が個人で、その会社の対象外 | FREENANCE 即日払いは個人・個人事業主がクライアントの請求書を断ると記載。ビートレーディングは売掛先が個人事業主の売掛金を買い取らないと記載 | 比較表の「個人宛ての請求書」の欄を見て、対象の会社に申し込む |
| 請求書の金額が下限に届かない | うりかけ堂は30万円から、えんナビは50万円から | 下限が1万円や10万円の会社を選ぶ |
| 入金日までの期間が短すぎる、または過ぎている | OLTAは入金日まで6営業日以上ある請求書が対象。QuQuMoは入金日を過ぎたものは申し込めないと記載 | 入金日に余裕のある請求書を選ぶ |
| 請求書と通帳・契約書の内容が合わない | 請求書と入出金明細の提出を求める会社が多い | 上の「請求書と通帳を照合する方法」の3点を確かめる |
| 取引の実態を示す資料がない | 債権の内容によって発注書や注文書などの追加提出を求める会社がある(日本中小企業金融サポート機構など) | 契約書、発注書、メールやチャットの記録をそろえる |
審査の基準そのものは各社とも公開していません。上の表は、公式サイトに書かれている対象の条件と必要書類から、通らない理由になりやすいものを整理したものです。
参照ファクタリングの審査基準 落ちる理由と審査前に準備する書類
一度審査に落ちた場合は、別の会社へ申し込む前に、提出書類の不足や記載の食い違いがないかを確かめてください。
ファクタリングの審査に落ちたら?再申込前に見直すこともあわせて読んでください。
2社間・3社間の違いと手数料後の受取額
ファクタリングでは、2社間と3社間のどちらを選ぶかで状況が大きく異なります。
2社間は、個人事業主とファクタリング会社で契約する方法です。
3社間は、個人事業主、売掛先、ファクタリング会社の3者で契約する方法です。
どちらを選ぶにしても、最終的に手元へいくら残るのかを先に計算します。請求金額だけを見て申し込むと、必要な支払額に足りないことがあります。
| 項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 契約する相手 | 個人事業主とファクタリング会社 | 個人事業主、売掛先、ファクタリング会社 |
| 売掛先の承諾 | 契約内容による。売掛先の承諾を得ずに進める形がある | 売掛先の承諾を得て進める |
| 売掛先から入金された後 | 個人事業主が受け取り、契約に従ってファクタリング会社へ送金する形がある | 売掛先がファクタリング会社へ直接支払う形がある |
| 個人事業主が考える点 | 売掛先との関係、送金を忘れない管理 | 売掛先へ説明できるか、承諾に時間がかからないか |
2社間ファクタリングを選ぶとき
売掛先へファクタリングの利用を伝えずに進めたい場合は、2社間ファクタリングが候補になります。
ただし、売掛先から入金されたお金を自分で受け取り、ファクタリング会社へ送金する契約になるケースがあります。
売掛先から入金されたお金を事業資金や生活費に使ってしまうと、契約違反になるおそれがあります。
入金予定日と送金日をカレンダーや資金繰り表に書き、入金後にすぐ送金できるようにしておきます。
3社間ファクタリングを選ぶとき
3社間ファクタリングでは、売掛先に債権譲渡の承諾を得ます。
売掛先に知られずに進める方法ではありません。
売掛先との関係に問題がないか、承諾を得るまでにどのくらい時間がかかるのかを考える必要があります。
急ぎの支払いがある場合は、売掛先の返答を待つ時間も含めて資金調達の予定を立てます。
個人事業主は債権譲渡登記を使えない
法人が2社間ファクタリングを使うときは、「債権譲渡登記」を求めるファクタリング会社があります。法務省の説明では、売掛金などを売ったことを、取引先以外の第三者に対して主張できるようにするための制度です。
しかし法務省は、この制度について「譲渡人は,法人のみに限定されています」と説明しています。個人事業主は、売掛金を売る側として債権譲渡登記を使えません。
そのため個人事業主の場合、債権譲渡登記の費用はかかりません。一方で、登記の代わりにどのような方法で取引を確かめるかは会社ごとに違います。見積りの段階で、登記以外に求められる書類や費用がないかを聞いておくと安心です。
50万円の売掛金を現金化する場合の計算例
下の計算は、手数料を仮定した例です。
実際の手数料、振込手数料などがかかるかどうかは、見積書と契約書で確認します。
| 売掛金 | 仮定した手数料 | 手数料額 | 受取額 |
|---|---|---|---|
| 50万円 | 5% | 2万5,000円 | 47万5,000円 |
| 50万円 | 10% | 5万円 | 45万円 |
支払日に48万円が必要であれば、受取額が47万5,000円では足りません。
この場合は、別の資金を用意するか、手数料を含めた条件を見直す必要があります。
申込みをする前に「いつまでに、いくら必要か」を出し、受取額が必要額を超えるかを計算します。
手数料の決まり方や、年率に直したときの考え方は、ファクタリングの手数料の相場と計算方法で説明しています。
申込みから売掛金回収後までの流れ
ファクタリングは、フォームを送ればすぐに入金されるわけではありません。
必要な金額、希望入金日、売掛先、請求金額、入金予定日を伝え、取引資料を提出します。
その後、ファクタリング会社から条件が提示されます。
手数料、受取額、入金予定日、契約方式を見て、納得できる条件であれば契約します。
- 必要額と希望入金日を決める
- 請求書、通帳、契約書・発注書、納品の記録をそろえる
- 売掛先が法人か個人か、初回取引か継続取引かを伝える
- 手数料、追加費用、受取額、入金予定日を見積書で受け取る
- 契約書に書かれた償還請求権、売掛先が支払わない場合の負担、回収方法を読む
- 契約後は、決められた方法で売掛金を回収・送金する
申込み前に伝える内容
相談するときは、急いでいることだけを伝えても、条件は決まりません。
希望入金日、必要額、売掛先名、請求金額、支払期日、過去の入金履歴を伝えます。
事業用口座と生活用口座を同じ口座にしている場合でも、売掛先からの入金履歴をすぐ示せるようにしておきます。
契約書で必ず読む内容
契約書では、手数料だけでなく、売掛先が支払わなかった場合に自分が負担する内容がないかを読みます。
金融庁は、売掛先から回収できなかった場合に売主が債権を買い戻す、または自分のお金で支払う契約は、実質的に貸付けに当たるおそれがあると注意喚起しています。
契約書に「ノンリコース」と書かれていても、それだけで判断してはいけません。
売掛先の不払い時に自分が何を負担するのか、契約書に書かれた内容を最後まで読みます。
いつまでに、いくら必要かで資金調達方法を選ぶ
個人事業主が資金調達をするときは、早くお金を用意できるかだけで決めてはいけません。
支払日までに足りない金額を出し、請求書があるのか、返済を続けられるのか、取引条件を変えられるのかを考えます。
売掛金があり、入金日より先に支払いが来る場合は、ファクタリングが選択肢になります。
一方で、時間に余裕がある場合や、慢性的に資金が足りない場合は、融資や取引条件の見直しを先に考えたほうがよいケースもあります。
| 状況 | 考えられる方法 | 理由 |
|---|---|---|
| 入金予定の請求書があり、支払日が先に来る | ファクタリング | 売掛金を入金日前に資金化する方法だから |
| 時間に余裕があり、運転資金や設備資金を長く確保したい | 銀行融資、日本政策金融公庫など | 借入条件と返済計画を含めて資金を確保する方法だから |
| 売掛金がなく、短期で資金が必要 | ビジネスローン | 売掛金を譲渡せずに借りる方法だから |
| 毎月のように資金不足が起きる | 請求条件・支払条件の交渉、公的相談窓口、専門家への相談 | 資金化を繰り返す前に、資金不足の原因を直す必要があるため |
個人事業主が利用できる資金調達方法全体を知りたい場合は、個人事業主の資金調達方法もあわせて読んでください。
ファクタリングの仕組み、メリット、注意点は、ファクタリングの仕組みと注意点で解説しています。
取引先の支払いが遅いときは、フリーランス法も確かめる
2024年11月1日に、フリーランス・事業者間取引適正化等法(特定受託事業者に係る取引の適正化等に関する法律)が施行されました。
法律の対象となる業務委託では、個人で働くフリーランスに仕事を頼む発注事業者は、給付を受け取った日から原則60日以内に報酬を支払う決まりです。
取引先が決めた支払日が遠すぎる、約束の日に払われないといった場合は、この法律の相談の対象になることがあります。
自分の取引が対象になるかは、厚生労働省などが案内している「フリーランス・トラブル110番」(0120-532-110、9:30〜16:30、土日祝日を除く)で相談できます。
支払日を早めてもらえれば、ファクタリングの手数料を払わずに済みます。急ぎの支払いがなければ、先に取引条件を確かめるのも1つの方法です。
ファクタリングを使わないほうがよいケース
ファクタリングは、売上はあるものの入金が遅く、支払いだけが先に来る場面で使いやすい方法です。
しかし、毎月ファクタリングを使わなければ資金繰りが回らない状態であれば、根本的な問題を先送りにしてしまうおそれがあります。
金融庁も、高額な手数料を支払うと資金繰りが悪化し、多重債務に陥る危険があると注意喚起しています。
契約をする前に、今回受け取る金額で次の入金日まで事業を続けられるかを計算します。
ファクタリングを使わないほうがよい主な場面
- 売掛金がなく、見積書や予定売上だけで資金を作ろうとしている
- 手数料を引いた後の受取額が、支払うべき金額より少ない
- 毎月同じ理由で資金化しなければならず、入金条件や採算が改善していない
- 売掛先が支払う見込みを失い、売掛金の回収そのものが難しくなっている
- 売掛先が支払わなかったときに、自分のお金で補う内容が契約書に書かれている
売掛先がすでに支払わず、売掛金が未回収になっている場合は、資金化とは別に回収の対応が必要です。
回収の方法や契約書の残し方は、個人事業主が売掛金を回収できない場合の対処法を参照してください。
「給与ファクタリング」は個人事業主のファクタリングとは別物
「個人でも使えるファクタリング」と聞いて、給料を前払いで受け取る「給与ファクタリング」と混同しないように注意してください。
これは会社員などの個人が、勤め先から受け取る給料を売る形のものです。金融庁は、業として賃金債権を買い取ってお金を渡し、その個人を通じて回収することは「貸金業に該当します」としています。
個人事業主が取引先への売掛金を売るファクタリングとは、しくみも法律上の扱いも違います。「個人向け」、「給料日前でもOK」と書かれた広告には申し込まないでください。
参照ファクタリングはやばい?詐欺・悪徳業者の見分け方とデメリット・リスク
個人事業主のファクタリングに関するFAQ
個人事業主のファクタリングでは、請求書があるかだけでなく、取引が実際に行われたことを説明できるかも見られます。
よくある疑問は、個人事業主でも利用できるのか、個人顧客宛ての請求書を使えるのか、少額でも利用できるのかという点です。
利用条件はファクタリング会社ごとに異なります。
申込みをする前に、請求書・通帳・契約書をそろえ、見積書と契約書で受取額と回収方法を確認します。
個人事業主でもファクタリングを利用できますか
個人事業主に対応しているファクタリング会社であれば、利用を相談できます。
ただし、個人事業主であれば誰でも利用できるわけではありません。
実在する売掛金があり、請求書、通帳、契約書や発注書などで取引の事実を説明できることが前提になります。
個人顧客宛ての請求書でも利用できますか
個人顧客宛ての請求書を買い取るかどうかは、ファクタリング会社ごとに異なります。
個人顧客宛ての請求書で申し込む場合は、契約書、注文の記録、納品・業務完了の記録などをそろえます。
申込みをする前に、個人顧客宛ての請求書が利用対象になるかを相談先へ聞きます。
請求書だけで申し込めますか
請求書だけで足りるかどうかは、ファクタリング会社ごとに異なります。
請求書の売掛先名、請求金額、支払期日が、通帳の入金履歴や契約書・発注書と合っている状態にしておくと、取引内容を説明しやすくなります。
少額の売掛金でも利用できますか
最低利用額は、ファクタリング会社ごとに違います。
えんナビの公式情報では、取扱金額は50万円から5,000万円です。
少額の請求書を資金化したい場合は、必要額ではなく、請求書の金額が各社の最低利用額を満たしているかを見ます。
取引先に知られずに利用できますか
2社間ファクタリングであれば、売掛先に知らせずに進める形があります。ただし、絶対に知られないとは言い切れません。
どのようなときに知られる可能性があるかは、ファクタリングは取引先にバレる?で説明しています。
架空の請求書や同じ請求書を再利用できますか
できません。
架空債権、請求書の偽造、すでに譲渡した請求書の再利用は、重大な契約・法的トラブルにつながる可能性があります。
資金が足りない場合でも、事実と異なる書類を作らず、融資、ビジネスローン、請求条件の交渉など、別の方法を考えます。
まとめ
個人事業主でもファクタリングは使えます。会社を選ぶときは、請求書の金額が下限に届いているか、請求先が法人か個人かを先に確かめてください。
公式サイトで確かめた13社とえんナビでは、買取額の下限は、下限を設けていない会社から50万円の会社まで分かれていました。個人宛ての請求書を「利用できる」とはっきり書いていたのは1社だけです。
申し込む前に、次の3つをそろえておくと話が早く進みます。
- 請求書と、同じ売掛先からの入金がわかる通帳
- 契約書や発注書、納品や業務完了の記録
- 「いつまでに、いくら必要か」と、手数料を引いた後の受取額の計算
50万円以上の請求書があり、入金日より先に支払いが来る場合は、えんナビにもご相談ください。お申込み・ご相談は24時間365日受け付けています。
各社の公式サイト
- えんナビ:https://ennavi.tokyo/、ファクタリングについて https://ennavi.tokyo/about-factoring/、よくある質問 https://ennavi.tokyo/faq/
- アクセルファクター:https://accelfacter.co.jp/speed/、https://accelfacter.co.jp/lp4/
- うりかけ堂:https://urikakedo.com/、よくある質問 https://urikakedo.com/question
- OLTA:https://www.olta.co.jp/lp/factoring/202104/a/、https://www.olta.co.jp/lp/ma-net/
- QuQuMo:https://ququmo.net/、https://ququmo.net/column/269/
- JBL:https://jbl.tokyo/、https://jbl.tokyo/faq/、https://jbl.tokyo/sameday/
- 西日本ファクター:https://nishinihonfactor.jp/、https://nishinihonfactor.jp/conditions/
- 日本中小企業金融サポート機構(FACTOR⁺U):https://factoru.chushokigyo-support.or.jp/lp/、https://chushokigyo-support.or.jp/factoring/
- ビートレーディング:https://betrading.jp/、https://betrading.jp/service/faq/36/
- FREENANCE 即日払い:https://freenance.net/sokujitsu
- PAYTODAY:https://paytoday.jp/、https://paytoday.jp/faq
- ペイトナーファクタリング:https://paytner.co.jp/factoring、https://paytner.co.jp/faq/business-hours/
- ベストファクター:https://bestfactor.jp/、https://bestfactor.jp/comp-funding/what-is-the-best-factor
- メンターキャピタル:https://mentor-capital.jp/、https://mentor-capital.jp/faq/
- AGビジネスサポート(アイフルグループ「AIFUL-Pedia」):https://www.aiful.co.jp/media/business-loan/column-0354.html
公的機関など
- 金融庁「ファクタリングの利用に関する注意喚起」:https://www.fsa.go.jp/user/factoring.html
- 法務省「債権譲渡登記制度とは?」:https://www.moj.go.jp/MINJI/saikenjouto-01.html
- 島根労働局(厚生労働省)「フリーランス・事業者間取引適正化等法」:https://jsite.mhlw.go.jp/shimane-roudoukyoku/freelance_00519.html
- e-Gov法令検索「民法」:https://laws.e-gov.go.jp/document?lawid=129AC0000000089
- 中小企業庁「財務サポート」:https://www.chusho.meti.go.jp/keiei/zaimu/
- 日本政策金融公庫:https://www.jfc.go.jp/