資金繰りが厳しいときは、原因を詳しく分析する前に「いつ・いくら足りなくなるのか」を把握し、その資金不足を乗り越える方法を決めることが先です。
会社の経営を立て直すためには、資金繰りが悪化した原因を改善しなければなりません。
しかし給与、仕入代金、家賃、借入金の返済などが数日後に迫っている会社が、原因分析だけを続けても目前の支払いには間に合いません。
まず資金ショートする日と不足額を把握し、入金を早める、支出を抑える、資金を調達する、支払条件を相談するといった方法で当面の資金を確保します。
その後、売上減少、売掛金の回収期間、過剰在庫、経費、借入金など、資金繰りが厳しくなった原因を改善していきます。
資金繰りが厳しいときは「いつ・いくら足りないか」を最初に確認する
最初に調べるのは「資金繰りが悪い原因」ではなく、「何月何日に、いくら足りなくなるのか」です。
預金残高だけを見ても、資金繰りの状態は正確にはわかりません。今後入ってくる売掛金と、給与、仕入代金、家賃、税金、社会保険料、借入金返済などの支払予定を日付ごとに並べます。資金が不足する日と金額がわかれば、使える対策を絞り込めます。
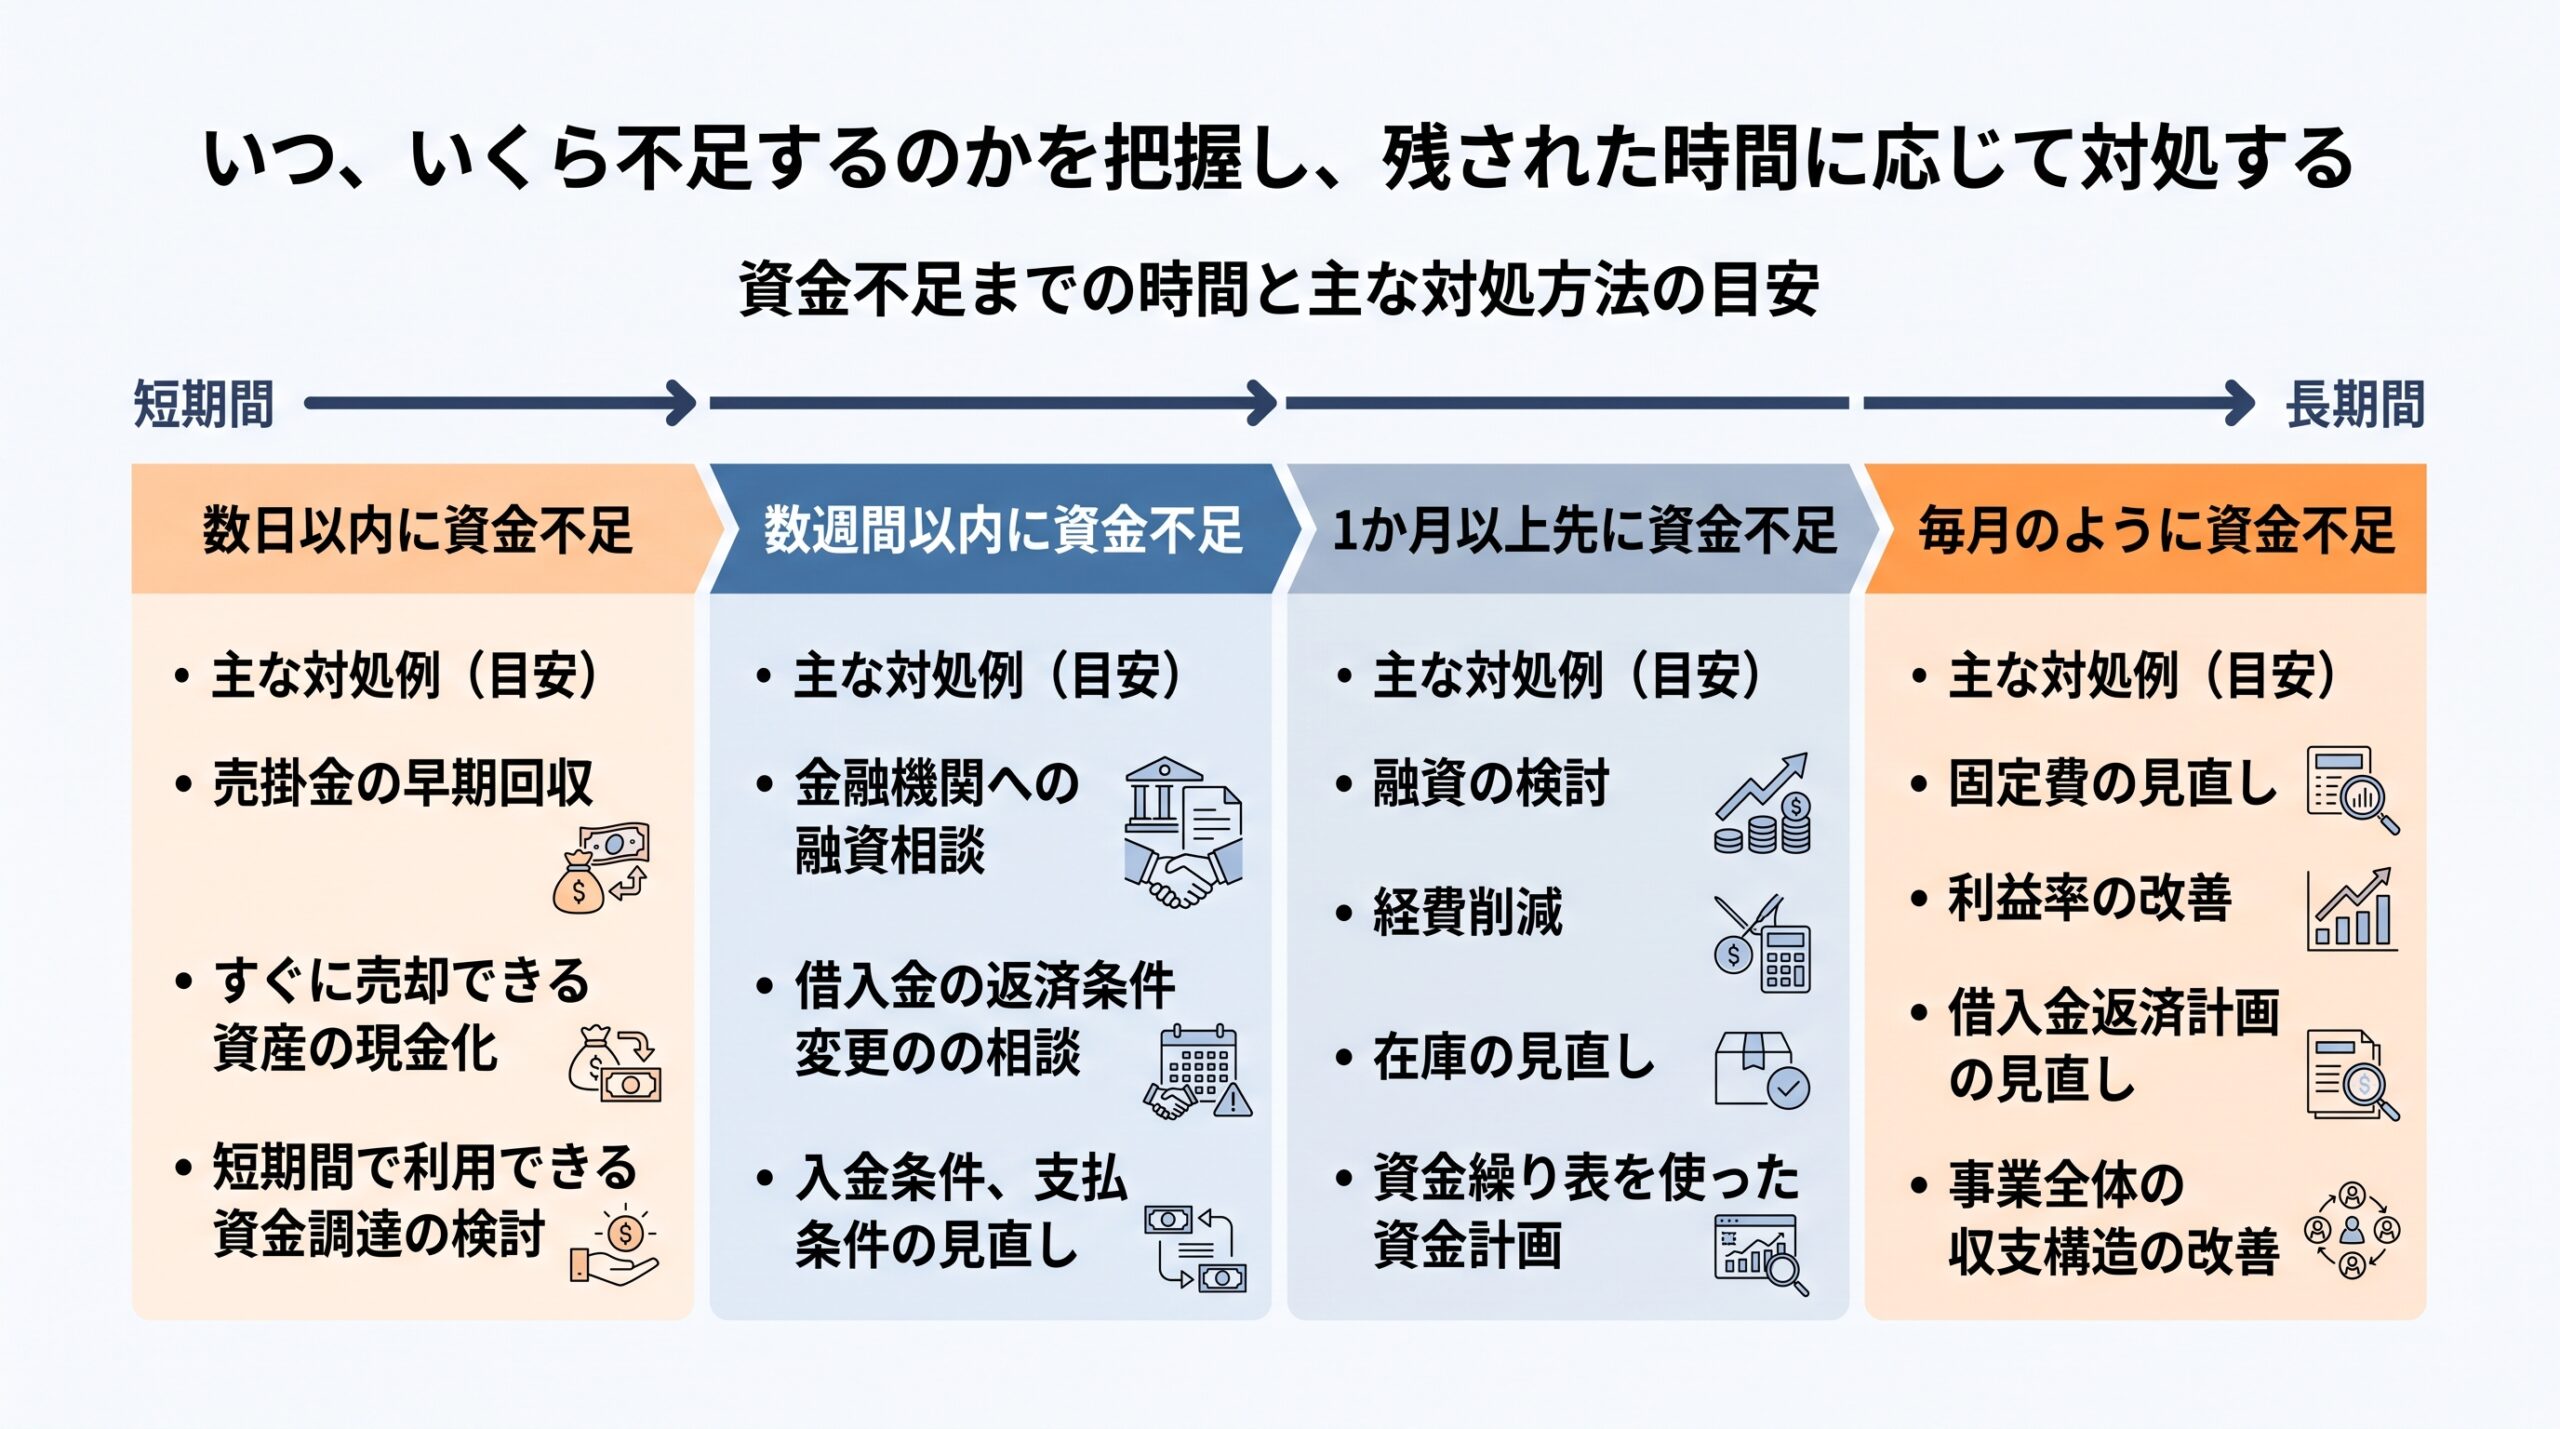
資金不足までに残された時間と、検討しやすい対処方法の目安は次のとおりです。
資金繰り表で不足する日と金額を出す
最初に、少なくとも今後1〜3か月程度の入出金予定を書き出します。
確認する主な項目は次の通りです。
- 現在の預金残高
- 現金で保有している金額
- 売掛金の入金予定日と金額
- 給与の支払日と金額
- 仕入代金・外注費の支払日と金額
- 家賃やリース料などの固定費
- 借入金の返済日と金額
- 税金・社会保険料の納付予定
たとえば現在500万円あり、月末までに300万円入金する一方で900万円の支払いがあるなら、月末までに100万円不足します。
「資金繰りが苦しい」という「感覚だけ」では必要な対策を決めることはできません。
いつ、いくら不足するのかを数字にすることが最初の作業です。
資金繰り表の作り方については、以下の記事で詳しく説明しています。
参照資金繰り表のテンプレート例に沿って自分の会社に適した資金繰り表を作ろう!
資金が必要になるまでの時間を確認する
不足額と同時に、「あと何日あるのか」も把握しておく必要があります。
資金が必要になるまでの時間によって検討する内容は変わります。目安として考えると次のようになります。
| 資金が必要になる時期 | 優先して確認すること |
|---|---|
| 数日以内 | 売掛金の回収、すぐに売却できる資産、短期間で利用できる資金調達 |
| 数週間以内 | 金融機関への融資相談、返済条件の変更、取引条件の見直し |
| 1か月以上先 | 融資、経費削減、在庫調整、回収・支払条件の改善 |
| 毎月不足する | 固定費、利益率、借入返済額など資金不足の原因そのものを改善する |
3か月後に500万円不足する場合と、3日後に500万円不足する場合では使える方法が変わります。
時間に余裕があれば、金融機関への融資相談、取引条件の変更、経費削減などを進められます。
数日しかない場合は、入金予定の売掛金を早められないか、すぐに売却できる資産がないか、売掛債権を使った資金調達が可能かといった即効性のある方法まで検討する必要があります。
短期間で資金を用意する必要がある場合は、緊急時に利用できる資金調達方法3選でも、ビジネスローン・ABL・ファクタリングの違いを説明しています。
資金繰りが厳しいときにできる7つの対処法
資金繰りを改善する方法は、「新しくお金を借りる」といった方法だけではありません。「売掛金の入金を早める」、「不要な支出を止める」、「在庫や資産を現金化する」、「借入金の返済条件を相談する」などといった方法もあります。
どの方法が合うのかは状況によって異なります。たとえば資金不足が一時的なのか、毎月繰り返しているのかなどです。
まず自社で動かせる入金と支出を見直し、それでも不足する金額について融資やファクタリングなどの資金調達を検討します。
1.売掛金の回収を早める
すでに請求済みで支払期日を迎えている売掛金があるなら、まず回収状況を確認します。
単純な振込忘れや請求書の処理漏れであれば、取引先への連絡で早期に入金される場合があります。
支払期日を過ぎているにもかかわらず入金されない場合は、通常の催促、書面による請求、内容証明郵便、支払督促、訴訟など、状況に応じた債権回収を検討します。
売掛金の未入金によって運転資金まで不足している場合は、売掛金が入らないときに会社へ起こる問題と対処法でも、未入金が資金繰りに与える影響と対応方法を説明しています。
内容証明郵便は、いつ・どのような内容の文書を誰から誰へ差し出したかを日本郵便が証明する制度です。裁判所が支払いを命じる制度ではありません。
2.これから入金する売掛金の回収条件を見直す
資金繰りでは、売上高だけでなく「売上がいつ現金になるか」が大きく影響します。
売上が増えていても、仕入代金や人件費を先に支払い、売掛金が2か月後、3か月後に入金される会社では運転資金が増えます。
取引先との関係によっては、今後の契約から回収期間を短くする、前金や中間金を設定する、締日や支払条件を変更するといった交渉も考えられます。
3.不要な支出を止める
資金不足が見えたら、今すぐ支払わなくても事業を継続できる支出を洗い出します。
広告費、サブスクリプション、使用頻度の低いサービス、予定していた設備投資など、停止や延期が可能なものがないかを調べます。
一方で、売上を作るために必要な人員や仕入れまで無計画に削減すると、翌月以降の売上まで減る可能性があります。
単純に「経費を全部削る」のではなく、止めても売上や事業継続への影響が小さい支出から手を付けます。
4.在庫や使っていない資産を現金化する
過剰在庫や長期間売れていない在庫は、帳簿上では資産でも、そのままでは給与や仕入代金の支払いには使えません。
値下げ販売や買取業者への売却によって現金化できる場合があります。
使っていない車両、機械、設備などがある場合も同様です。
ただし事業に必要な設備まで売却すると、その後の売上に影響します。売却によって得られる資金と、今後の事業への影響を両方見ます。
5.金融機関へ融資を相談する
返済できる見込みがあり、資金が必要になるまでに時間がある場合は、金融機関からの融資が選択肢になります。
相談するときは「資金繰りが苦しいので貸してほしい」だけでは十分ではありません。
少なくとも、
- いくら必要なのか
- 何に使うのか
- なぜ資金が不足したのか
- いつから資金繰りが改善するのか
- 何を原資として返済するのか
を数字で説明できる状態にしておく方が話を進めやすくなります。
日本政策金融公庫にも、社会的・経済的環境の変化などによって一時的に業況が悪化した事業者を対象とする「経営環境変化対応資金(セーフティネット貸付)」があります。利用には条件と審査があります。
6.借入金の返済条件を金融機関へ相談する
新しい融資を受けることより、既存借入の毎月返済額を減らした方が資金繰りを改善できる会社もあります。
その場合は、金融機関へ返済条件の変更、いわゆるリスケジュールを相談する方法があります。
無断で返済を止めるのではありません。
資金繰り表、現在の財務状況、今後の改善計画などを用意し、返済額や返済期間について金融機関と協議します。
返済条件を変更すると今後の新規融資に影響する可能性もあるため、当面の資金繰りだけでなく、その後の資金計画まで考えて進めます。
7.売掛債権があるならファクタリングも候補になる
売上は立っており、将来入金する売掛債権があるものの、その入金前に資金が必要な場合はファクタリングも候補になります。
ファクタリングは、売掛債権をファクタリング会社へ売却して入金期日前に資金化する方法です。
融資とは仕組みが異なりますが、手数料が差し引かれるため、本来の売掛金額すべてが手元に残るわけではありません。
一時的な入金と支払いのズレを解消する用途には使いやすい一方で、毎月赤字が続いている会社が継続的に利用すると、手数料分だけ翌月以降の資金を圧迫する可能性があります。
資金繰りが厳しくなる主な原因
当面の資金不足を乗り越えた後は、再び同じ状態にならないために原因を改善します。資金繰りが厳しくなる原因は、売上減少だけではありません。
売上が急増した会社でも、売掛金の入金より仕入れや人件費の支払いが先になれば資金不足が発生します。売掛金の未回収、過剰在庫、経費増加、借入金返済なども手元資金を減らす原因になります。
売上が減少している
売上の減少が続けば、会社へ入ってくる現金も減ります。
一時的な売上減少なら運転資金の確保で乗り切れる可能性があります。しかし慢性的に売上が減っている場合には資金調達だけでは解決しないこともあります。
商品・サービス別、顧客別、店舗別などに売上と利益を確認し、どこで収益が落ちているのかを調べます。
売上が急増して運転資金が足りない
売上が増えれば必ず資金繰りが楽になるとは限りません。
商品を仕入れてから販売代金を回収するまでに時間がかかる会社では、売上が増えるほど先に必要となる仕入資金や人件費も増えます。
これが成長によって運転資金が増える状態です。
売掛金の入金期日まで資金が持たない場合には、融資、売掛債権を担保にした借入、ファクタリングなどが資金調達の候補となるでしょう。
現在の信用保証制度には、売掛債権や棚卸資産を担保として金融機関から借り入れる際に信用保証協会が保証する「流動資産担保融資保証制度(ABL保証)」があります。
売掛金や在庫を使った融資については、動産担保融資(ABL)の仕組みと利用方法で詳しく説明しています。
売掛金の入金が遅れている・回収できない
帳簿上では売上と利益が出ていても、売掛金が入金されなければ支払いには使えません。
支払期日を過ぎた売掛金が増えている場合は、取引先ごとに、
- 請求済みか
- 支払期日はいつか
- 過去にも遅延していないか
- 取引先の経営状態に変化がないか
を確認します。
未回収が長期化してから動くより、支払期日を過ぎた段階から連絡を取る方が回収に向けて動きやすくなります。
経費が増えている
人件費、外注費、原材料費、物流費、電気代などが上昇すると、売上が変わらなくても手元に残る資金は減ります。
経費削減だけで解決できるとは限りません。
原価が上昇しているのであれば販売価格を維持したままでよいのか、利益の少ない商品・サービスを続けるべきかまで検討する必要があります。
在庫が増えている
仕入れた商品は、販売して代金を回収するまでは現金に戻りません。
在庫が増え続けている会社では、利益が出ていても手元資金が減る場合があります。
長期間動いていない在庫、過剰発注、売れ筋以外の商品などを洗い出し、仕入量や発注頻度を見直します。
借入金の返済負担が大きい
毎月の借入返済額が営業によって生み出せる現金に対して大きくなると、資金繰りを圧迫します。
新しい借入で既存借入を返す状態が続いている場合は、単純に追加融資を受け続けるのではなく、金融機関への返済条件変更の相談や収益改善まで含めた対応が必要になる場合があります。
資金繰りが悪化する原因そのものについては、以下の記事で詳しく説明しています。
資金が足りないときの資金調達方法を選ぶ基準
資金調達方法は「資金調達までどれだけ早いのか」ということだけで決めるのは危険なケースがあります。
必要になる日までの時間、必要額、売掛債権の有無、返済余力など複数の要素によって候補は変わります。
短期間で資金が必要でも、利用後に返済や手数料でさらに資金繰りが厳しくなるのなら、単純に問題を先送りするだけです。調達できる金額ではなく、調達後の資金繰りまで考えたいところです。
| 状況 | 主な候補 | 見るポイント |
|---|---|---|
| 時間に余裕があり返済余力がある | 銀行融資・日本政策金融公庫など | 審査期間、金利、返済額 |
| 既存借入の返済負担が大きい | 金融機関への返済条件変更相談 | 月々の返済額、改善計画 |
| 入金前の売掛債権がある | ファクタリング | 手数料、手元に残る金額、入金日 |
| 売掛債権や在庫を保有している | ABLなど | 担保対象、審査、借入条件 |
| 不要資産がある | 資産売却 | 売却額、事業への影響 |
資金調達方法全体から探す場合は、以下の記事で各方法の特徴を確認できます。
支払いに間に合わないときは無断で遅らせない
資金が足りない場合でも「どの支払いなら遅らせてよい」という一律の順位はありません。
給与、税金、社会保険料、金融機関への返済、仕入代金では、それぞれ法律や契約、事業への影響が異なります。支払期限を過ぎてから放置するのではなく、期限前に相手や関係機関へ相談し、正式に使える猶予や条件変更がある場合はその手続きを取ります。
従業員の給与
従業員の給与は、労働基準法上の「賃金」にあたり、原則として毎月1回以上、一定の期日を定めて支払う必要があります。そのため「資金繰りが厳しいから後回しにする」という判断を安易に行えるものではありません。
給与の支払いまで困難になっている場合は、資金不足がかなり進んでいる可能性があります。
金融機関への返済
金融機関への返済が難しい場合は、無断で返済を止めるのではなくまず金融機関へ相談したほうがよいでしょう。
返済期間の延長や返済条件の変更について協議できる場合があります。
その際には現在の資金繰り、返済が難しくなった理由、今後の改善策を数字で説明できるようにしておきます。
仕入先・外注先への支払い
仕入先や外注先への支払いが難しい場合も、支払日を過ぎる前の相談が基本です。
支払いの延期や分割を受けてもらえるかは取引先との契約や関係によって異なります。
支払いを一方的に遅らせれば、商品の供給停止や取引終了につながる可能性もあります。
税金
国税を一時に納付すると事業継続が困難になるなど一定の要件を満たす場合、国税庁の猶予制度を利用できる場合があります。
認められれば、原則として一定期間の納税猶予や、延滞税の軽減・免除などを受けられる場合があります。
単純に納期限を過ぎればよい制度ではありません。
納付が難しいとわかった段階で、利用できる制度と必要な手続きを確認します。
社会保険料
厚生年金保険料等にも、一定の要件を満たした事業主を対象とする「換価の猶予」や「納付の猶予」があります。
換価の猶予が認められた場合には、一定期間内で分割納付できる場合があります。
こちらも、無断で支払いを止めることとは異なります。
資金繰りが厳しいときに避けたい行動
資金繰りが切迫すると「とにかく今日のお金を作ること」だけに意識が向きやすくなります。しかし一時的に資金を確保できても、翌月以降の資金繰りをさらに悪化させる方法では解決になりません。
支払いの無断延滞、返済できる見込みがない借入の追加、条件を十分に確認しない高コストの資金調達などは慎重に扱う必要があります。
連絡せずに支払いを遅らせる
支払えない可能性があることを把握しているにもかかわらず、支払期日まで何も連絡しないと、相手側も対応できません。
支払条件を相談するのであれば、可能な限り期限前に、
- 支払いが難しい理由
- 支払える金額
- 支払える予定日
を伝えます。
返済のためだけに借入を繰り返す
借入金の返済を別の借入で補い続けると、借入残高や利息負担が増える可能性があります。
一時的な資金不足なのか、事業そのものが毎月現金を減らしているのかを資金繰り表で確認します。
後者であれば、新しい資金を入れるだけでなく収益構造や返済条件まで見直す必要があります。
入金の早さだけでファクタリング会社を選ぶ
ファクタリングを使う場合も「今日入金できるか」だけで選ばない方が安全です。
確認するのは、
- 手数料
- その他の費用
- 実際に手元へ入る金額
- 契約内容
- 売掛先から入金された後の流れ
です。
資金が必要な日までに入金できるかだけでなく、手数料を支払った後にいくら残るのか、翌月以降の資金繰りに影響しないのかまでを計算しておきたいです。
売掛金の入金待ちが原因ならファクタリングで改善できる場合がある
売上はあり、売掛先からの入金予定もあるものの、その入金より前に給与や仕入代金などの支払いが来る。このような入金時期のズレが原因なら、売掛債権を入金日前に資金化できるファクタリングが利用できる場合があります。
一方で慢性的な赤字や過大な固定費が原因なら、ファクタリングだけでは根本的な改善にはなりません。現在の不足を補う方法と、その後の改善策を別々に考える必要があります。
売掛金の入金前に資金が必要で、ファクタリングを利用した場合の受取額や手数料を知りたい場合は、えんナビへ相談できます。
希望入金日、売掛先、請求金額、入金予定日、過去の入金履歴、用意できる書類がわかると、相談を進めやすくなるでしょう。
資金繰りが厳しいときによくある質問
資金繰りが厳しくなったときは、「まず何をすればよいか」「借入しか方法がないのか」「税金や社会保険料を払えない場合はどうなるのか」といった疑問が出てきます。
対策を選ぶ前に、資金不足の原因、必要額、資金が必要になる日を把握しておくと、自社で使える方法を絞り込みやすくなります。
資金繰りが厳しいとき最初に何をすればよいですか?
現在の預金残高と、今後の入金・支払い予定を並べ、何月何日にいくら不足するのかを出します。
その後、不足までの日数に合わせて、売掛金回収、支出削減、資産売却、融資、ファクタリング、返済条件変更などから使える方法を検討します。
黒字でも資金繰りが厳しくなることはありますか?
あります。
売上代金の入金より仕入代金や人件費の支払いが先になる場合、帳簿上では利益があっても現金が不足することがあります。
急激に売上が増えた会社でも、必要な運転資金が増えることで資金繰りが厳しくなる場合があります。
資金繰りが厳しいときは銀行に相談した方がよいですか?
必要額と資金が必要になる日を把握した上で、早めに相談する方が選択肢を残しやすくなります。
新規融資だけでなく、既存借入の返済条件について相談できる場合もあります。
税金や社会保険料は後回しにしてもよいですか?
単純に後回しにしてよいとはいえません。
国税や厚生年金保険料等には、一定の要件を満たした場合に利用できる猶予制度があります。
納付が難しいのであれば、無断で滞納するのではなく、利用できる制度の対象になるかを早い段階で調べます。
ファクタリングを使えば資金繰りは改善しますか?
売掛金の入金より支払いが先に来ることが原因なら、改善に役立つ場合があります。
一方で毎月赤字になっている、固定費が高すぎる、借入返済が過大といった原因の場合、ファクタリングだけでは根本的な解決になりません。
会社の資金繰りが厳しいときは「現状を乗り切る対策」と「原因改善」の両方が必要
資金繰りが厳しいときは、原因究明だけを続けるのではなく、まず目前の資金不足を乗り切る必要があります。
現在の預金残高、これから入るお金、支払うお金を並べ、「いつ・いくら足りないか」を把握します。その数字がわかれば、売掛金の回収、支出削減、資産売却、融資、返済条件変更、ファクタリングなどから現実的な方法を選びやすくなります。
当面の資金を確保した後は、売上減少、売掛金の回収期間、在庫、経費、借入金など、資金繰りが厳しくなった原因まで改善します。
この2段階で対応しなければ、一度資金を調達できても同じ資金不足を繰り返す可能性があります。
参考・出典
金融制度、税金・社会保険料の猶予、資金繰り改善方法については、中小企業庁、日本政策金融公庫、国税庁、日本年金機構、全国信用保証協会連合会、厚生労働省、日本郵便の公開情報をもとに確認しています。